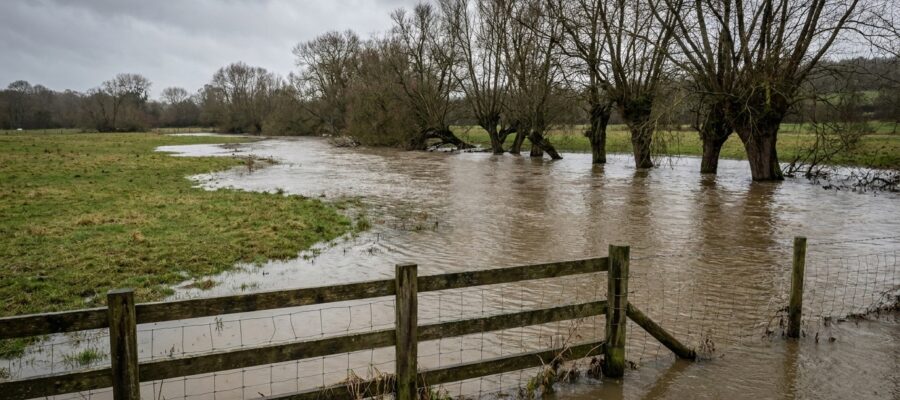
Ein Keller voll Wasser, durchweichtes Mauerwerk, eine zerstörte Heizungsanlage. Nach einem Hochwasser summieren sich die Schäden am Haus schnell auf 50.000 Euro und mehr. Wer diese Schäden bei seiner Wohngebäudeversicherung meldet und eine Absage bekommt, erlebt eine böse Überraschung.
Der Grund: Die normale Wohngebäudeversicherung deckt Schäden durch Feuer, Leitungswasser, Sturm und Hagel ab. Überschwemmung, Starkregen und Rückstau gehören nicht dazu. Für diese Elementarschäden braucht jedes Haus einen eigenen Baustein.
Was die Elementarversicherung abdeckt und was nicht
Die Elementarversicherung ist keine eigenständige Police, sondern eine Erweiterung von Wohngebäudeversicherung und Hausratversicherung. Sie schließt genau die Lücke bei Elementarschäden, die der Standardschutz offen lässt.
Versichert sind diese Gefahren:
| Gefahr | In der Wohngebäudeversicherung | Mit Elementarschutz |
|---|---|---|
| Sturm und Hagel | ja | ja |
| Feuer und Blitzschlag | ja | ja |
| Leitungswasser | ja | ja |
| Überschwemmung durch Hochwasser | nein | ja |
| Starkregen und Rückstau | nein | ja |
| Erdrutsch und Erdsenkung | nein | ja |
| Schneedruck und Lawinen | nein | ja |
| Erdbeben und Vulkanausbruch | nein | ja |
Ohne Elementarschutz bleiben Hausbesitzer bei Hochwasser und Starkregen auf den Schäden sitzen.
Wichtig ist die Unterscheidung zwischen Gebäude und Inhalt. Die Wohngebäudeversicherung mit Elementarbaustein zahlt für Schäden am Haus selbst, also Mauerwerk, Estrich, Heizung und fest verbaute Einrichtung. Für Möbel, Elektrogeräte und persönliche Gegenstände im Keller braucht es zusätzlich eine Hausratversicherung mit demselben Baustein. Ohne diese Hausratversicherung bleiben Sie auf allen Schäden am Inventar sitzen.
Wer beide Policen vergleichen möchte, findet bei Gebäudeversicherung-Vergleich.com eine Übersicht der Anbieter und Leistungen.
Warum das Thema an Havel und Elbe besonders zählt
Brandenburg und die Regionen entlang der Havel haben in den vergangenen Jahrzehnten mehrfach erlebt, was Hochwasser bedeutet. Die Elbeflut 2002 und 2013 sowie zahlreiche lokale Starkregenereignisse haben gezeigt, dass nicht nur direkte Uferlagen betroffen sind.
Genau das ist der häufigste Irrtum. Viele Besitzer eines Hauses halten den Elementarschutz für unnötig, weil ihr Grundstück nicht am Wasser liegt. Die Statistik spricht dagegen: Der überwiegende Teil aller Elementarschäden entsteht nicht durch Flusshochwasser, sondern durch Starkregen. Solche Schäden können jedes Haus treffen, unabhängig von der Entfernung zum nächsten Gewässer.
Wie stark sich Extremwetter häuft, dokumentiert das Umweltbundesamt in seinen Analysen zu Klimafolgen und Anpassung. Die Häufigkeit von Starkregenereignissen hat in Deutschland messbar zugenommen.
Was der Schutz kostet
Der Beitrag hängt vor allem von der Lage des Gebäudes ab. Versicherer arbeiten mit dem Zonierungssystem ZÜRS, das jede Adresse in eine von vier Gefährdungsklassen einteilt:
- GK 1: Hochwasser statistisch seltener als alle 200 Jahre. Betrifft rund 90 Prozent aller Adressen in Deutschland. Aufschlag für den Elementarbaustein: oft nur 30 bis 80 Euro im Jahr.
- GK 2: Hochwasser alle 100 bis 200 Jahre. Aufschlag etwa 80 bis 200 Euro.
- GK 3: Hochwasser alle 10 bis 100 Jahre. Deutlich teurer, teilweise mit hohem Selbstbehalt.
- GK 4: Hochwasser häufiger als alle zehn Jahre. Hier lehnen viele Versicherer ab oder verlangen Beiträge im vierstelligen Bereich.
Für die meisten Häuser fällt der Beitrag also überschaubar aus. Bei einer Wohngebäudeversicherung von 400 Euro im Jahr kostet die Erweiterung um Elementarschäden häufig weniger als 100 Euro zusätzlich. Für die Hausratversicherung kommt ein ähnlich kleiner Betrag dazu.
Prüfen Sie, in welcher Klasse Ihr Haus liegt, bevor Sie ein Angebot für die Absicherung von Elementarschäden einholen. Bei einigen Versicherern lässt sich die Zuordnung online abfragen.
Fünf Punkte, die im Vertrag stehen sollten
Zwischen zwei Angeboten liegen oft erhebliche Unterschiede. Diese Punkte entscheiden über die Qualität:
- Rückstau ausdrücklich eingeschlossen. Rückstau entsteht, wenn die Kanalisation überlastet ist und Wasser durch die Abläufe zurück ins Haus drückt. Manche Tarife verlangen dafür eine funktionierende Rückstauklappe.
- Keine zu hohe Selbstbeteiligung. Üblich sind 500 bis 1.000 Euro. In Gefährdungsklasse 3 verlangen Versicherer teilweise 10 Prozent der Schadenssumme, was bei 50.000 Euro Schaden 5.000 Euro bedeutet.
- Grobe Fahrlässigkeit mitversichert. Sonst kürzt der Versicherer die Leistung, wenn Sie etwa ein Kellerfenster offen gelassen haben.
- Aufräum- und Trocknungskosten enthalten. Diese Nebenkosten machen bei Schäden durch Wasser oft 20 Prozent der Gesamtsumme aus.
- Wartezeit beachten. Fast alle Versicherer setzen eine Wartezeit von einem Monat an, damit niemand bei angekündigtem Hochwasser noch schnell abschließt.
Der letzte Punkt ist der Grund, warum sich der Abschluss nicht aufschieben lässt. Wenn die Pegel steigen, ist es zu spät.
Was Hausbesitzer zusätzlich tun können
Der beste Versicherungsschutz ersetzt keine baulichen Maßnahmen. Diese Vorkehrungen senken das Risiko von Schäden am Haus und werden von manchen Versicherern mit Rabatten honoriert:
Rückstauklappe einbauen. Kostet 300 bis 1.500 Euro und verhindert die häufigsten Schäden im Keller. In vielen Kommunen ist sie ohnehin vorgeschrieben.
Heizung und Elektrik höher setzen. Wo möglich, gehören Heizungsanlage und Sicherungskasten nicht in den Keller, sondern ins Erdgeschoss.
Lichtschächte abdichten. Aufsätze mit erhöhtem Rand oder wasserdichte Abdeckungen kosten wenig und halten Oberflächenwasser draußen.
Wertsachen aus dem Keller räumen. Fotos, Dokumente und teure Geräte gehören nach oben im Haus. Nach einer Überschwemmung ist der ideelle Verlust oft schlimmer als die Schäden, die eine Hausratversicherung ersetzt.
Notfallplan aufstellen. Wo liegen Sandsäcke, wo der Hauptschalter für den Strom, welche Nummern brauchen Sie? Diese Fragen klärt man besser vorher. Wer im Haus ohnehin Dinge sicher verwahrt, kennt das Prinzip aus anderen Bereichen, etwa von den Aufbewahrungspflichten für Waffen, wo klare Vorgaben ebenfalls im Vorfeld geregelt sein müssen.
Gerade bei einem Neubau lohnt es sich, diese Punkte früh mitzudenken. Regionale Besonderheiten spielen dabei eine größere Rolle, als viele erwarten, wie sich auch beim Hausbau in Deutschland und den regionalen Unterschieden zeigt.
Wenn der Schaden eingetreten ist
Nach einem Hochwasser zählt die richtige Reihenfolge:
- Sicherheit zuerst. Strom im betroffenen Bereich abschalten, Gebäude nur betreten, wenn keine Einsturzgefahr besteht.
- Alle Schäden dokumentieren. Fotos und Videos von allen betroffenen Räumen und Gegenständen im Haus, bevor aufgeräumt wird.
- Versicherer sofort informieren. Die meisten Verträge verlangen eine Meldung binnen weniger Tage.
- Nichts wegwerfen. Beschädigte Gegenstände müssen dem Gutachter vorliegen, sonst kürzt die Hausratversicherung die Erstattung für diese Schäden.
- Trocknung schnell beauftragen. Je länger Feuchtigkeit im Mauerwerk bleibt, desto größer sind die Folgeschäden durch Schimmel. Sprechen Sie die Kosten vorher mit dem Versicherer ab.
Bewahren Sie alle Rechnungen auf, auch für Kleinigkeiten wie Reinigungsmittel oder Mietkosten für einen Trockner. Diese Positionen werden erstattet, wenn sie belegt sind.
Das Wichtigste in Kürze
- Die Wohngebäudeversicherung deckt Schäden durch Hochwasser und Starkregen nur mit Elementarbaustein ab.
- Für Möbel und Hausrat braucht es zusätzlich eine Hausratversicherung mit Elementarschutz.
- Rund 90 Prozent aller Adressen liegen in der günstigsten Gefährdungsklasse.
- Der Aufschlag beträgt dort oft nur 30 bis 80 Euro im Jahr.
- Es gilt eine Wartezeit von etwa einem Monat, ein kurzfristiger Abschluss bei Hochwasserwarnung ist nicht möglich.
Der häufigste Fehler ist die Annahme, ohne Ufernähe kein Risiko zu haben. Starkregen trifft jedes Haus, und die Elementarschäden unterscheiden sich nicht von denen eines Flusshochwassers. Wer den Schutz noch nicht hat, sollte den nächsten Blick in seine Police mit dieser Frage beginnen.