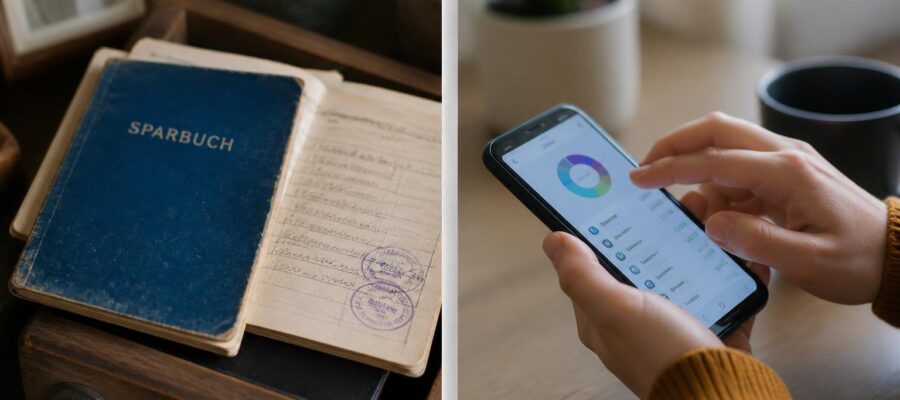
Viele Menschen haben noch ein Sparbuch im Schrank liegen. Es hat einen Einband, Einträge in Handschrift und oft einen Stempel der Sparkasse, die es damals ausgegeben hat. Wer heute anfängt zu sparen, bekommt stattdessen eine App und eine Liste von Möglichkeiten, die kaum jemand vollständig überblickt.
Zwischen diesen beiden Bildern liegen rund vierzig Jahre. Es lohnt sich, sie nebeneinanderzulegen, denn dabei wird sichtbar, was sich wirklich geändert hat und was nur anders aussieht.
Das Sparbuch war ein Versprechen auf Zinsen
In den achtziger Jahren war Sparen eine überschaubare Angelegenheit. Man brachte Geld zur Bank, bekam Zinsen und konnte davon ausgehen, dass der Betrag am Ende größer war als am Anfang. Zeitweise lagen die Zinsen auf Spareinlagen im mittleren einstelligen Bereich.
Dieses Modell war einfach zu verstehen und verlangte keine Entscheidung. Genau das machte es attraktiv. Wer nichts tat, tat nichts falsch.
Die Inflation hat die Rechnung verändert
Der entscheidende Bruch kam mit der langen Phase sehr niedriger Zinsen nach der Finanzkrise. Wenn Guthaben kaum verzinst werden, die Preise aber steigen, verliert Erspartes an Kaufkraft, auch wenn der Kontostand gleich bleibt oder leicht wächst.
Seit 2022 sind die Zinsen wieder gestiegen, zugleich war auch die Inflation zeitweise hoch. Die Lehre aus beidem ist dieselbe: Entscheidend ist nicht der Zinssatz allein, sondern die Differenz zwischen Zins und Preissteigerung.
Aus Filialen wurden Apps
Der zweite große Unterschied ist der Zugang. Wo früher Öffnungszeiten, ein Beratungsgespräch und Papierformulare standen, steht heute eine Anmeldung auf dem Telefon. Das senkt Hürden und Kosten, verändert aber auch die Geschwindigkeit der Entscheidungen.
Ein Sparbuch verlangte einen Gang zur Bank. Eine App macht einen Kauf in dreißig Sekunden möglich. Das ist praktisch, führt aber dazu, dass Entscheidungen häufiger aus einem Impuls heraus getroffen werden als aus einem Plan.
Zugleich ist die Auswahl gewachsen. Wo früher ein Berater drei Produkte auf den Tisch legte, stehen heute Hunderte zur Verfügung, samt Vergleichsportalen, Foren und Videos mit widersprüchlichen Ratschlägen. Mehr Auswahl ist nicht automatisch mehr Klarheit.
Digitale Vermögenswerte sind dazugekommen
Neben Tagesgeld, Fonds und Aktien gibt es seit gut fünfzehn Jahren Kryptowährungen. Sie sind kein Sparprodukt: Es gibt keinen garantierten Zins, keine Einlagensicherung und erhebliche Kursschwankungen. Kursrückgänge von mehr als der Hälfte hat es mehrfach gegeben.
Was sich verändert hat, ist die Zugänglichkeit. Aus einem Nischenthema für technisch Interessierte ist ein Angebot geworden, das über ganz normale Apps erreichbar ist. Das macht den Einstieg einfacher, ändert aber nichts daran, dass der Kurs stark schwanken kann.
Was gleich geblieben ist
Drei Dinge haben sich in vierzig Jahren nicht verändert. Erstens: Wer Geld kurzfristig braucht, sollte es nicht in etwas Schwankendes stecken. Zweitens: Kosten schmälern das Ergebnis, egal ob sie Kontoführungsgebühr oder Handelsgebühr heißen. Drittens: Wer nicht versteht, was er kauft, sollte es nicht kaufen.
Das gilt für den Bausparvertrag von damals genauso wie für eine Plattform wie Finst.com heute. Die Fragen sind dieselben geblieben: Wer ist mein Vertragspartner, was kostet es unter dem Strich, wie lange soll das Geld liegen bleiben, und komme ich im Zweifel wieder daran?
Ein Gespräch, das sich lohnt
Wenn in Familien über Geld gesprochen wird, endet es oft schnell bei der Frage, wer recht hat. Ergiebiger ist eine andere Frage: Wofür ist dieses Geld eigentlich gedacht? Für die Reparatur der Heizung im nächsten Winter, für die Ausbildung der Kinder oder für einen Zeitraum, der noch zwanzig Jahre entfernt liegt?
Aus dieser Antwort ergibt sich die Form fast von allein. Das Sparbuch war nie falsch, es war nur für einen bestimmten Zweck gemacht. Dasselbe gilt für alles, was heute daneben liegt.